Retenciones DGII: tasas de ISR e ITBIS tras la Ley 30-26
Retenciones DGII desde el 1-jul-2026 (Ley 30-26): ISR al 15 %, pagos al exterior, el fin del 30 % de ITBIS con e-CF y cómo van en los e-CF 41 y 47.
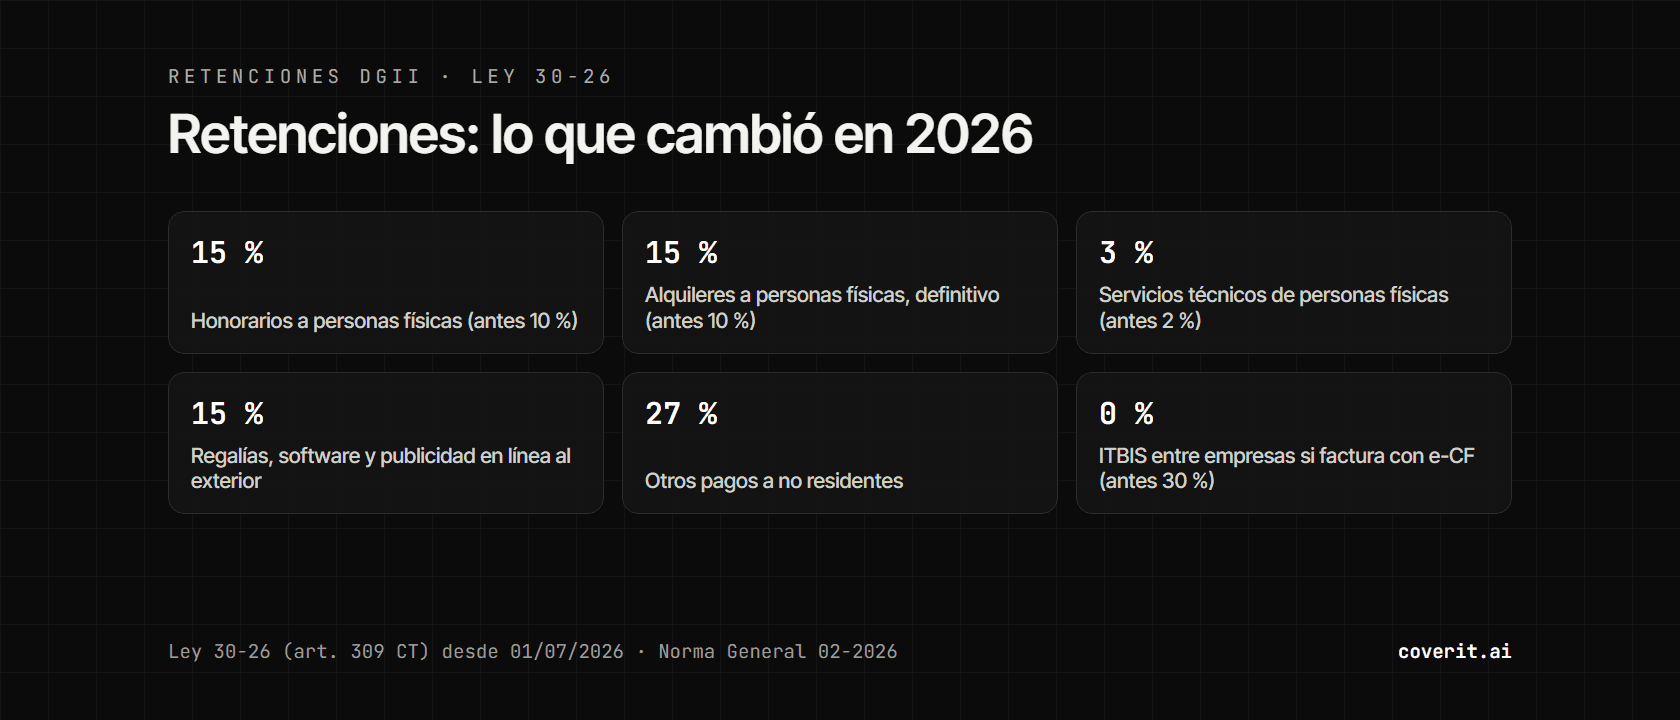
Las empresas y los negocios de único dueño retienen ISR cuando le pagan a personas físicas o a no residentes, y retienen ITBIS en los casos que fijan las normas de la DGII. Desde el 1 de julio de 2026, por la Ley 30-26, la retención a honorarios y alquileres de personas físicas subió del 10 % al 15 %, y las regalías, las licencias de software, la publicidad en línea y el almacenamiento de datos pagados al exterior tienen una tasa propia del 15 %.
En ITBIS cambió otra cosa: desde el 16 de septiembre de 2026 ya no retienes el 30 % a una empresa que te factura con e-CF.
Quién retiene y a quién
- Personas jurídicas y negocios de único dueño: retienen ISR cuando pagan a personas físicas y sucesiones indivisas. Según la DGII, en servicios entre personas jurídicas no se retiene ISR.
- El Estado: retiene a personas físicas y jurídicas, incluido el 5 % a sus proveedores.
- Personas físicas que no son negocio de único dueño: no son agentes de retención del ISR.
- Quien paga a un no residente: retiene el ISR como pago único y definitivo.
Si no retienes, respondes junto con el contribuyente por ese impuesto. Y los recargos por mora también alcanzan al agente que paga tarde lo retenido.
Tasas de retención del ISR desde el 1 de julio de 2026
El artículo 17 de la Ley 30-26 reescribió las tasas del artículo 309 del Código Tributario, y el Aviso 10-26 de la DGII las puso en vigor el 1 de julio de 2026. El IR-17 de julio de 2026 ya las trae.
| Pago | Hasta el 30/06/2026 | Desde el 01/07/2026 |
|---|---|---|
| Alquiler de bienes muebles o inmuebles a personas físicas | 10 %, pago a cuenta | 15 %, pago único y definitivo |
| Honorarios, comisiones y servicios de personas físicas sin relación de dependencia | 10 % | 15 %, pago a cuenta |
| Servicios técnicos de personas físicas (albañilería, limpieza, plomería, transporte…) | 2 % | 3 % |
| Maestros constructores y ajusteros | 2 % | 3 % |
| Otras rentas no previstas (art. 309, literal f) | 10 % | 15 % |
| Premios de loterías y sorteos | 25 % | 25 % |
| Pagos del Estado a sus proveedores | 5 % | 5 %, salvo el sector agropecuario |
El 3 % de los servicios técnicos no está tal cual en la ley: la DGII lo explica como el 15 % sobre una renta neta presunta del 20 % del valor bruto. En el alquiler, «pago único y definitivo» quiere decir que esa retención es el impuesto final del arrendador por ese ingreso. Los honorarios siguen como pago a cuenta del impuesto anual del profesional.
Pagos al exterior: 15 % a regalías, software y publicidad en línea
Al pagarle a un no residente una renta de fuente dominicana, retienes el ISR como pago único y definitivo. La Ley 30-26 añadió dos artículos con tasa propia, vigentes desde el 1 de julio de 2026:
| Pago a no residentes | Retención | Base legal |
|---|---|---|
| Regla general: servicios y demás rentas de fuente dominicana | 27 % | Art. 305, que remite a la tasa del art. 297 |
| Regalías o derechos | 15 % del valor bruto | Art. 305-1 (nuevo) |
| Licencias de software, publicidad en línea, derecho de uso o almacenamiento de datos | 15 % del valor bruto | Art. 305-2 (nuevo) |
| Intereses | 10 % | Art. 306 |
| Dividendos | 10 % | Art. 308 |
La compra de software, cuando de verdad se traspasa la propiedad del programa, no lleva esta retención. La asistencia técnica que se usa en el país es renta de fuente dominicana aunque se preste desde fuera (art. 272, literal f). Y la DGII tiene en borrador una norma sobre software, con consulta pública cerrada el 15 de septiembre de 2026: el detalle puede cambiar.
Si tu empresa ingresa desde RD$1,000 millones, la ley le fija un 30 % transitorio para 2026-2028, y el IR-17 trae una línea de «remesas al exterior (mayores a 1,000 millones)» al 30 %. Confirma qué tasa te toca.
Retenciones de ITBIS: a quién el 100 % y a quién el 30 %
Las retenciones de ITBIS no están en el Código, sino en normas generales de la DGII (el impuesto completo está en nuestra guía del ITBIS). Entre empresas rige la 02-05, modificada por la 13-07 y la 07-09; la 07-2007 es la del sector construcción. La Ley 30-26 no tocó sus reglas de ITBIS.
| Le pagas a… | Por | Retienes del ITBIS |
|---|---|---|
| Una persona física | Un servicio gravado | 100 % |
| Alguien no registrado como contribuyente (emites un 41) | Bienes o servicios | 100 % |
| Una sociedad | Servicios profesionales liberales o alquiler de bienes muebles | 30 %, salvo que facture con e-CF |
| Una sociedad | Seguridad o vigilancia | 100 %, salvo que facture con e-CF |
| Una entidad sin fines de lucro | Publicidad u otros servicios gravados | 100 % |
| Un contratista de construcción | Obras con materiales (ITBIS sobre el 10 % del total) | 100 % si es persona física; 30 % si es jurídica |
Para la 02-05, son servicios profesionales liberales los de ingeniería, arquitectura, contaduría, auditoría, abogacía, computación, administración, diseño, asesoría y consultoría, entre otros. Su gasto solo es deducible si efectúas y pagas la retención.
La excepción de los e-CF
Desde el 16 de septiembre de 2026, por la Norma General 02-2026, las sociedades no aplican las retenciones de la 02-05 si le pagan a una persona jurídica autorizada como emisora electrónica y la operación viene facturada con e-CF. Eso cubre el 30 % de servicios profesionales y alquileres y el 100 % de seguridad. Las demás retenciones siguen igual: a personas físicas, en el comprobante de compras, a entidades sin fines de lucro y en construcción.
Los grandes locales y los medianos solo pueden emitir e-CF desde el 1 de noviembre de 2026, y el plazo de los pequeños, micro y no clasificados vence el 15 de noviembre. Quedarán menos casos del 30 %, pero antes de dejar de retener confirma que la factura es un e-CF: su número empieza por E.
Cómo y cuándo se declaran y pagan
| Qué | Dónde | Plazo |
|---|---|---|
| ISR retenido a proveedores, arrendadores y no residentes | IR-17 | Día 10 del mes siguiente |
| ISR retenido a asalariados | IR-3 | Día 10 del mes siguiente |
| ITBIS retenido | IT-1 | Día 20 del mes siguiente |
| Compras, con ITBIS e ISR retenidos | Formato 606 | Día 15 del mes siguiente |
| Pagos al exterior | Formato 609 | Día 15 del mes siguiente |
La retención va con la fecha de pago: el 606 la exige cuando hay ITBIS retenido, y si pagas en otro mes vuelves a enviar el comprobante con su fecha original. A quien le retienen ITBIS lo acredita como pago a cuenta en el anexo A de su IT-1. La retención a asalariados tiene su propia escala: la explicamos en la guía del IR-3.
Si eres emisor electrónico, tus e-CF de venta ya no van en el 607. El 47 sí va en tu 606, con tu propio RNC, pero su retención de ISR se reporta en el 609 y se paga en el IR-17.
Cómo van las retenciones en el e-CF
Cada línea con retención lleva el indicador de agente de retención (1 = retención) y, según el caso, el ITBIS retenido (MontoITBISRetenido) y el ISR retenido (MontoISRRetenido). El encabezado lleva los totales, TotalITBISRetenido y TotalISRRetencion, que salen de las líneas y aceptan cero.
Comprobante de compras (41)
Lo emites tú al comprarle a alguien no registrado como contribuyente. Antes, verifica en la web de la DGII que no lo esté: si lo está, ni el gasto ni el ITBIS se admiten. Retienes el 100 % del ITBIS y, si es un servicio, el ISR que corresponda (15 % o 3 %). En el 41 el área de retención es obligatoria, y el ISR retenido solo va en líneas de servicio.
Pagos al exterior (47)
Lo emites al pagarle a un no residente, con la retención total del ISR. Las líneas van exentas de ITBIS y el ISR retenido es obligatorio. La tasa es la del concepto, según la tabla de pagos al exterior.
Factura de crédito fiscal (31) y carta de retención
Cuando tu cliente te retiene, tu factura puede informar esa retención, pero no es obligatorio: el instructivo del facturador gratuito la llama informativa y te remite a la carta de retención de tu cliente. El Código obliga al agente a entregar esa prueba (art. 311).
Revisa este cálculo antes de enviar
En nuestro estudio de 77,925 e-CF que seis empresas enviaron desde Odoo entre febrero y noviembre de 2026 hubo 228 comprobantes de compras y 15 de pagos al exterior. La DGII rechazó tres: un 41 por TotalITBISRetenido, otro 41 por MontoExento y un 47 por TotalISRRetencion. Y 49 comprobantes de compras salieron aceptados condicionales, todos por el código 1385: RNC o cédula de la contraparte no válido. Revisa:
- Que cada total del encabezado sea la suma exacta de las retenciones de las líneas.
- Que en un 41 el ITBIS retenido sea el 100 % del facturado.
- Que en un 47 la tasa corresponda al concepto: 27 % o 15 %.
- Que la cédula del vendedor sea válida antes de emitir el 41.
Si emites pocos comprobantes de compras o de pagos al exterior, el facturador gratuito de la DGII permite retenciones en esos dos tipos y puede bastarte. Si pagas a muchos proveedores y quieres que la retención salga del sistema y no de una calculadora, en Cover IT integramos la facturación electrónica de la DGII en Odoo. Escríbenos y lo vemos con tu caso.
Fuentes
- Congreso Nacional, Ley núm. 30-26 del 18 de junio de 2026: arts. 5, 15, 17, 18, 21 y 22.
- DGII, Aviso 10-26, calendario de implementación de la Ley 30-26.
- DGII, Código Tributario, Ley 11-92: arts. 305 a 311, con las tasas anteriores de la Ley 253-12.
- DGII, formularios de retenciones: IR-17 de julio de 2026 en adelante y de junio de 2025.
- DGII, Comunidad de Ayuda, ficha CA59, retención del ISR a personas físicas (solución oficial).
- DGII, Guía del Contribuyente No. 11, Retenciones del ISR.
- DGII, Guía del Contribuyente No. 7, ITBIS (julio de 2026).
- DGII, Norma General 02-05 y Norma General 07-09, agentes de retención del ITBIS.
- DGII, Norma General 02-2026, retenciones de la 02-05 y emisores electrónicos.
- DGII, Norma General 07-2007, sector construcción.
- DGII, Norma General 05-2019, comprobantes de compras y de pagos al exterior.
- DGII, Norma General 01-11, servicios de entidades no lucrativas.
- DGII, Aviso 11-26: consulta pública del borrador de norma sobre software.
- DGII, Aviso 17-26 y Aviso 06-26: plazos de la facturación electrónica.
- DGII, Formato del Comprobante Fiscal Electrónico (e-CF) v1.0: campos de retención.
- DGII, Preguntas frecuentes generales del e-CF: formatos 606, 607 y 609.
- DGII, Instructivo del Facturador Gratuito: retenciones y carta de retención.
- DGII, Instructivo de llenado del Formato 606.
- Cover IT, análisis de 77,925 e-CF enviados a la DGII en 2026.
Preguntas Frecuentes
El 15 % de los honorarios, comisiones y servicios, como pago a cuenta, desde el 1 de julio de 2026 por la Ley 30-26. Antes era el 10 %. En servicios técnicos, como albañilería o limpieza, la retención efectiva es del 3 %.
No por servicios: según la DGII, entre personas jurídicas no se retiene ISR. El Estado sí retiene el 5 % a sus proveedores, sean personas físicas o jurídicas.
No, si esa empresa está autorizada como emisora electrónica y te factura con e-CF: lo dispone la Norma General 02-2026 desde el 16 de septiembre de 2026. Siguen el 100 % a personas físicas y en el comprobante de compras, el de entidades sin fines de lucro y el de construcción.
El 15 % del valor bruto desde el 1 de julio de 2026 (art. 305-2 del Código Tributario). Las regalías también pagan 15 %, y los demás pagos a no residentes siguen en la regla general del 27 %.
El ISR retenido va en el IR-17 a más tardar el día 10 del mes siguiente, y el ITBIS retenido en el IT-1 a más tardar el día 20. Los formatos 606 y 609 se envían a más tardar el día 15.
Agenda 30 minutos
Comenzar AhoraArtículos Relacionados
ITBIS en República Dominicana: tasas, IT-1 y Ley 30-26
Qué es el ITBIS, tasas de 18 %, 16 % y 0 %, qué está exento, cómo se declara en el IT-1 y qué cambió con la Ley 30-26 de 2026.
IR-3: retención de ISR a asalariados, TSS y nómina 2026
Qué es el IR-3, cuándo vence, cómo calcular la retención del ISR con la escala 2026, qué aporta cada quien a la TSS y qué cambia en 2027.
Tipos de e-CF (31 a 47): cuál usar en cada caso
Los 10 tipos de e-CF de la DGII (31 a 47), cuándo se usa cada uno y cuáles se usan de verdad en 77,925 comprobantes enviados en 2026.