IR-3: retención de ISR a asalariados, TSS y nómina 2026
Qué es el IR-3, cuándo vence, cómo calcular la retención del ISR con la escala 2026, qué aporta cada quien a la TSS y qué cambia en 2027.
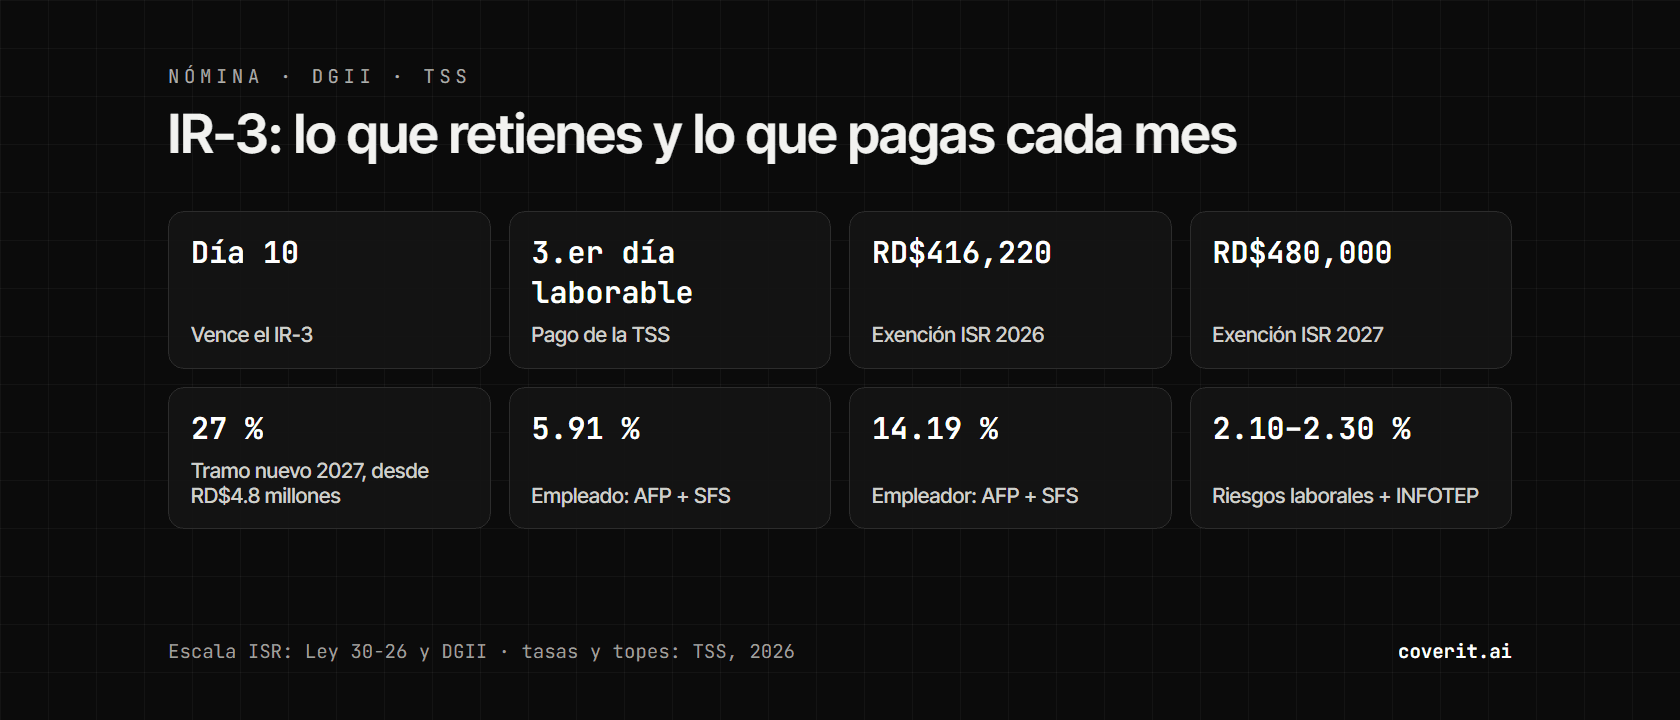
El IR-3 es la declaración jurada mensual con la que el empleador reporta y paga a la DGII el impuesto sobre la renta (ISR) que les retuvo a sus empleados. Vence el día 10 del mes siguiente y no se llena desde cero: la DGII la arma con la nómina que reportaste a la Tesorería de la Seguridad Social (TSS).
En 2026 la retención se calcula con la escala que la DGII aplica desde 2017, con los primeros RD$416,220 del año exentos. La Ley 30-26 trae una escala nueva desde el ejercicio fiscal 2027. Aquí tienes las dos, un cálculo completo y los errores típicos entre la nómina, la TSS y el IR-3.
Qué es el IR-3 y quién lo presenta
- Qué es: la Declaración Jurada Mensual de Retenciones de Asalariados. Con ella reportas y liquidas el ISR retenido a quienes trabajan para ti en relación de dependencia.
- Quién: toda persona o entidad, pública o privada, que pague salarios. Si ese mes no hubo retenciones, lo presentas en cero.
- Cuándo: se presenta y se paga a más tardar el día 10 del mes siguiente. La nómina de noviembre se declara hasta el 10 de diciembre.
- Cómo: primero cargas la nómina en el SUIR de la TSS. Luego, en la Oficina Virtual de la DGII, entras en Declaraciones Juradas, Declaración IR-3, descargas el IR-4 para revisar los datos de cada empleado y presentas la declaración, que ya viene completada.
- Pago: en los bancos autorizados, por ventanilla o internet banking, según el banco.
Si no retienes lo que manda la ley, el empleado y tú quedan como deudores solidarios del impuesto.
La escala del ISR en 2026 y en 2027
La DGII confirmó esta escala para 2026. También se aplica a los pensionados:
| Renta neta anual (2026) | Impuesto |
|---|---|
| Hasta RD$416,220.00 | Exenta |
| RD$416,220.01 a RD$624,329.00 | 15 % del excedente de RD$416,220.01 |
| RD$624,329.01 a RD$867,123.00 | RD$31,216.00 más el 20 % del excedente de RD$624,329.01 |
| RD$867,123.01 en adelante | RD$79,776.00 más el 25 % del excedente de RD$867,123.01 |
La Ley 30-26, promulgada el 18 de junio de 2026, reescribe el artículo 296 del Código Tributario. Según el calendario oficial de la DGII (Aviso 10-26), la escala nueva rige desde el ejercicio fiscal 2027, que para las personas físicas va de enero a diciembre:
| Renta neta anual (2027) | Impuesto |
|---|---|
| Hasta RD$480,000.00 | Exenta |
| RD$480,000.01 a RD$685,000.00 | 15 % del excedente de RD$480,000.01 |
| RD$685,000.01 a RD$910,000.00 | RD$30,750.00 más el 20 % del excedente de RD$685,000.01 |
| RD$910,000.01 a RD$4,800,000.00 | RD$75,750.00 más el 25 % del excedente de RD$910,000.01 |
| RD$4,800,000.01 en adelante | RD$1,048,250.00 más el 27 % del excedente de RD$4,800,000.01 |
La exención sube a RD$480,000, los tramos se mueven hacia arriba y aparece un tramo del 27 %. La ley también manda ajustar la escala cada año por la inflación del año anterior que publique el Banco Central, así que confirma la escala de la DGII antes de correr la nómina de enero.
Cómo se calcula la retención de un mes
Es el método de la guía del ISR de la DGII:
- Resta al salario los aportes del empleado a la TSS: 2.87 % para pensiones (AFP) y 3.04 % para salud (SFS).
- Multiplica el resultado por 12.
- Aplica la escala anual.
- Divide el impuesto entre 12. Eso retienes cada mes.
Los aportes tienen topes. Desde el 1 de febrero de 2026, con un salario mínimo de referencia de RD$23,223, la AFP se calcula hasta un salario de RD$464,460 y el SFS hasta RD$232,230. Por encima, el descuento no crece.
Ejemplo con un salario de RD$80,000 en 2026:
| Concepto | Cálculo | Monto |
|---|---|---|
| Salario mensual | RD$80,000.00 | |
| AFP del empleado | 2.87 % | −RD$2,296.00 |
| SFS del empleado | 3.04 % | −RD$2,432.00 |
| Base mensual del ISR | RD$75,272.00 | |
| Renta anual | × 12 | RD$903,264.00 |
| ISR anual | RD$79,776.00 + 25 % de (903,264.00 − 867,123.01) | RD$88,811.25 |
| Retención del mes | ÷ 12 | −RD$7,400.94 |
| Salario neto | RD$67,871.06 |
Lo que paga el empleador
Aparte del salario, el empleador tiene sus propios aportes a la TSS y paga el 1 % del INFOTEP, que también se cobra por el SUIR. Para el mismo salario:
| Aporte | Tasa | Monto |
|---|---|---|
| Pensiones (AFP) | 7.10 % | RD$5,680.00 |
| Salud (SFS) | 7.09 % | RD$5,672.00 |
| Riesgos laborales (SRL) | 1 % fijo más 0.10 % a 0.30 % según el riesgo de la empresa | RD$880.00 a RD$1,040.00 |
| INFOTEP | 1 % | RD$800.00 |
| Total | RD$13,032.00 a RD$13,192.00 |
El seguro de riesgos laborales lo paga completo el empleador, hasta un salario de RD$92,892. El 1 % del INFOTEP corresponde a las empresas con fines de lucro; los trabajadores aportan aparte el 0.5 % de las utilidades anuales que reciben.
Qué cambia en 2027 según el salario
Con los montos de la Ley 30-26, antes de cualquier ajuste por inflación y con las mismas tasas y topes de la TSS, la retención mensual queda así:
| Salario mensual | Retención 2026 | Retención 2027 | Diferencia |
|---|---|---|---|
| RD$40,000 | RD$442.65 | RD$0.00 | −RD$442.65 |
| RD$50,000 | RD$1,854.00 | RD$1,056.75 | −RD$797.25 |
| RD$80,000 | RD$7,400.94 | RD$6,200.23 | −RD$1,200.71 |
| RD$150,000 | RD$23,866.69 | RD$22,637.92 | −RD$1,228.77 |
| RD$500,000 | RD$108,485.49 | RD$108,848.92 | +RD$363.43 |
Con la escala de 2026 se empieza a retener desde un salario de unos RD$36,864; con la de 2027, desde unos RD$42,512. Por el tramo del 27 %, solo paga más que en 2026 quien tenga una renta neta anual de más de unos RD$5.54 millones.
Nómina, TSS e IR-3: el orden de cada mes
- Durante el mes, reportas en el SUIR las novedades: entradas, salidas, cambios de salario y dependientes adicionales. Un empleado nuevo se registra a más tardar el día antes de empezar, para que tenga el seguro de riesgos laborales desde el primer día.
- Desde el día 20, la TSS genera la notificación de pago con la nómina registrada.
- Hasta el tercer día laborable del mes siguiente, pagas la TSS. Si te atrasas, el recargo es la rentabilidad mensual promedio de los fondos de pensiones más un 0.3 % mensual sobre lo no pagado.
- Hasta el día 10, presentas y pagas el IR-3. Si no aceptas la declaración que te propone la DGII, al vencer el plazo se da por presentada igual, con recargos e intereses.
- Para corregir, el arreglo se hace en la nómina de la TSS. Si el IR-3 no está pagado y el plazo no ha vencido, puedes anularlo; si no, va como rectificativa con la nómina rectificada.
Al cierre del año, el IR-13 resume lo reportado en los IR-3.
Errores típicos
Novedades tarde o que nunca llegan
El IR-3 sale de la nómina de la TSS. Si un aumento o una salida no llegan al SUIR, la TSS calcula con lo que tiene registrado y la retención del ISR también sale mal. La corrección no se hace en la DGII: hay que rectificar la nómina en la TSS.
Salario cotizable no es lo mismo que salario para el ISR
Según la TSS y la DGII:
| Concepto | ¿Cotiza a la TSS? | ¿Paga ISR? |
|---|---|---|
| Salario ordinario y comisiones | Sí | Sí |
| Vacaciones de ley | Sí | Sí |
| Horas extras y bonificaciones | No | Sí |
| Regalía pascual | No | No, hasta la duodécima parte del salario |
| Preaviso y cesantía | No | No |
Si metes las horas extras en el salario cotizable, pagas de más a la TSS; si las dejas fuera del ISR, retienes de menos. En el SUIR van en «otras remuneraciones». La Ley 30-26 también dejó escrito que la asistencia económica no paga ISR, igual que el preaviso y la cesantía.
La regalía pascual
La regalía es la duodécima parte del salario ordinario del año y se paga a más tardar el 20 de diciembre. Para calcularla se excluyen las horas extras y la participación en los beneficios. No paga ISR ni cotiza: en el SUIR va en «ingresos exentos del ISR».
La Ley 30-26 reescribió el párrafo del Código de Trabajo que la exime: la exención cubre la regalía «consistente en la duodécima parte del salario ordinario», aunque pase de cinco salarios mínimos. La DGII ya la aplicaba así. Lo que pagues por encima de esa duodécima parte, como un bono de Navidad, sí paga ISR.
Un empleado con dos empleadores
Solo uno actúa como agente único de retención y declara en el SUIR lo que paga el otro, en «remuneraciones pagadas por otros agentes». El otro empleador indica el RNC del agente único. Si cada uno retiene por su cuenta, los dos aplican la exención completa y se retiene menos de lo que corresponde.
Si tienes pocos empleados con sueldo fijo, el SUIR y la Oficina Virtual de la DGII te bastan. Si tu nómina mueve horas extras, comisiones y novedades cada mes, en Cover IT implementamos la nómina dominicana en Odoo, que calcula la TSS y el ISR de cada empleado junto con la contabilidad y la facturación electrónica. Escríbenos y lo vemos con tu caso.
Fuentes
- DGII, Instructivo de envío del IR-3 (julio de 2026): plazo, pago y correcciones.
- DGII, Declaraciones, formatos y rectificativas: IR-3 e IR-13.
- DGII, CA687: escala salarial del ISR para 2026.
- DGII, Impuesto sobre la Renta: escala 2026 y ejercicio fiscal.
- DGII, ISR para personas físicas (febrero de 2026): método de cálculo.
- DGII, respuesta oficial sobre ingresos gravados y exentos de los asalariados.
- DGII, El salario de Navidad y su exención fiscal.
- Ley núm. 30-26, arts. 10, 16 y 33, y DGII, Aviso 10-26, calendario de implementación.
- Ministerio de Trabajo, Código de Trabajo, arts. 219 a 222.
- TSS, Preguntas frecuentes: tasas, topes, novedades, campos del SUIR y plazos.
- TSS, Topes de cotización desde el 1 de febrero de 2026.
- INFOTEP, Financiamiento: aportes y pago por el SUIR.
Preguntas Frecuentes
Se presenta y se paga a más tardar el día 10 del mes siguiente al período declarado. Si ese mes no hubo retenciones, se presenta en cero en el mismo plazo.
Al salario se le restan los aportes del empleado a la AFP (2.87 %) y al SFS (3.04 %), el resultado se multiplica por 12, se aplica la escala anual y el impuesto se divide entre 12.
Desde el ejercicio fiscal 2027, la exención anual sube de RD$416,220 a RD$480,000, los tramos se mueven hacia arriba y aparece un tramo del 27 % para la renta anual que pase de RD$4,800,000. La escala se ajustará cada año por la inflación.
El 7.10 % para pensiones, el 7.09 % para salud y entre el 1.10 % y el 1.30 % para riesgos laborales, según el riesgo de la empresa. Además paga el 1 % del INFOTEP, que también se cobra por el SUIR.
No. La regalía, la duodécima parte del salario ordinario del año, está exenta del ISR aunque pase de cinco salarios mínimos y no forma parte del salario cotizable. Lo que se pague por encima de esa duodécima parte sí paga ISR.
Agenda 30 minutos
Comenzar AhoraArtículos Relacionados
Alegra vs Odoo en República Dominicana: cuál elegir
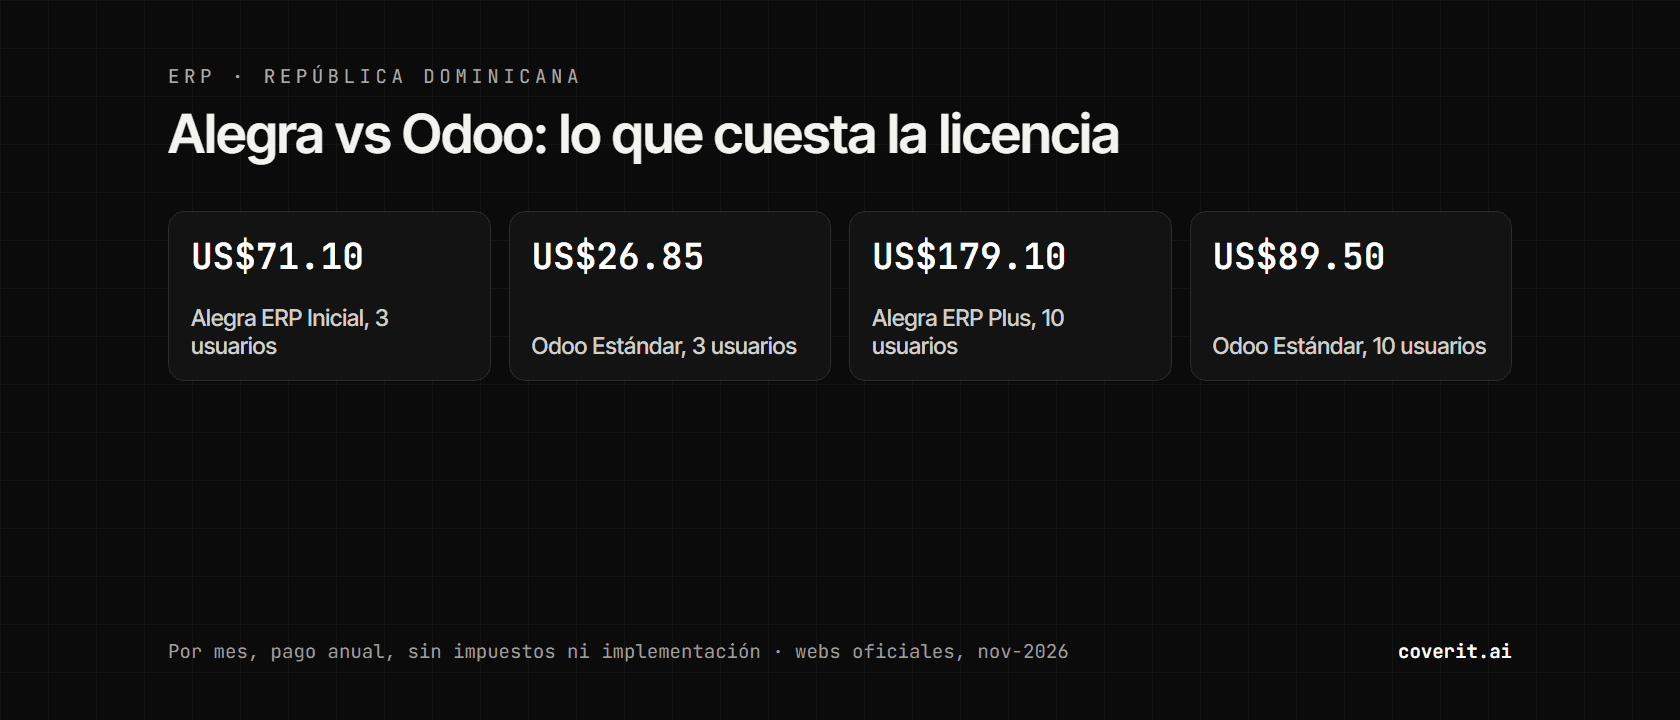
Odoo vs Alegra en RD con precios oficiales: e-CF, inventario, nómina y costo con 3 y 10 usuarios. Cuándo te basta Alegra y cuándo conviene Odoo.
Qué es un ERP y cuándo lo necesita tu empresa en RD
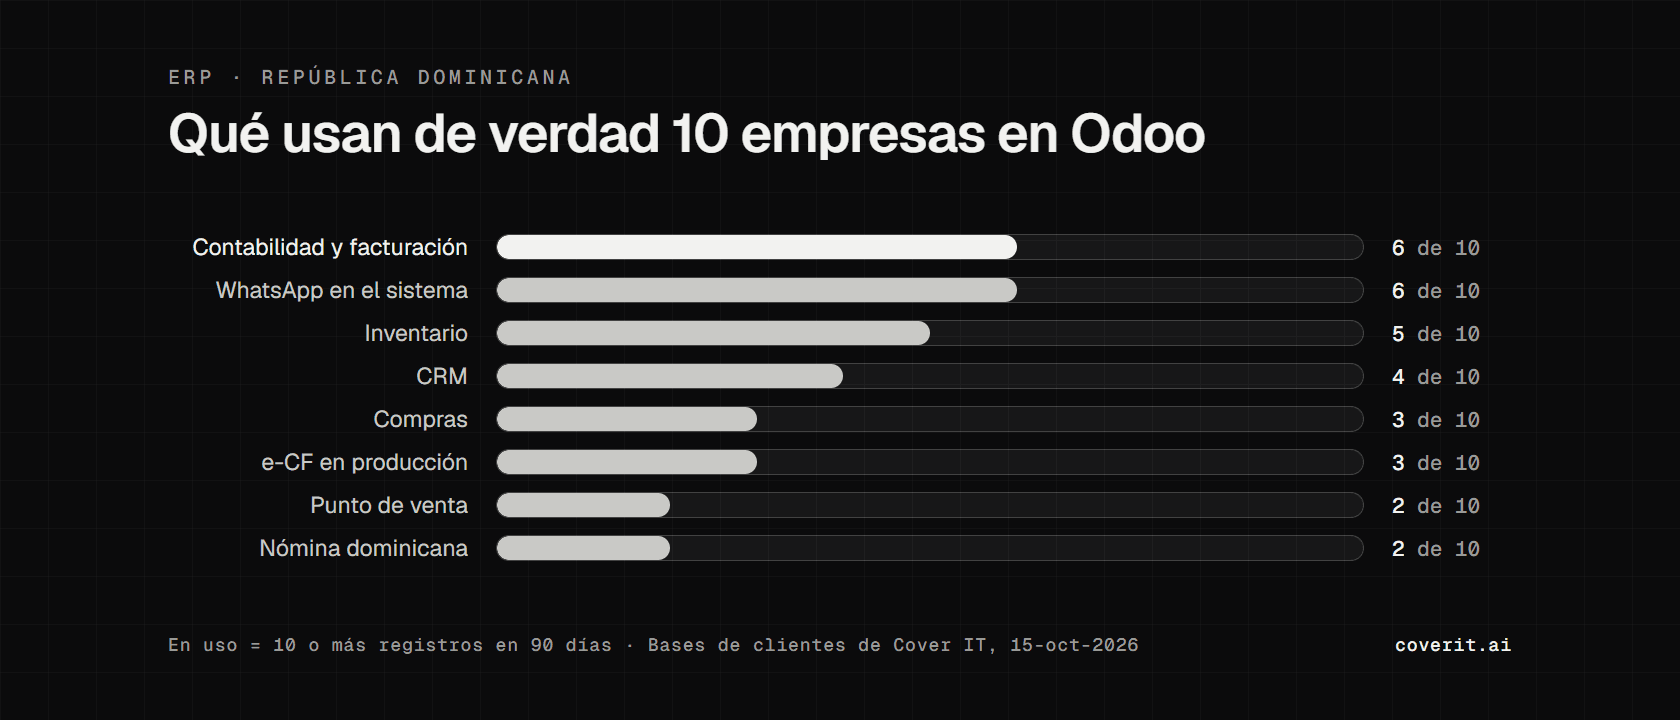
Qué es un ERP, qué módulos usan de verdad 10 empresas dominicanas que operamos, qué cambia en RD (e-CF, 606, TSS) y cuándo no lo necesitas.