ITBIS en República Dominicana: tasas, IT-1 y Ley 30-26
Qué es el ITBIS, tasas de 18 %, 16 % y 0 %, qué está exento, cómo se declara en el IT-1 y qué cambió con la Ley 30-26 de 2026.
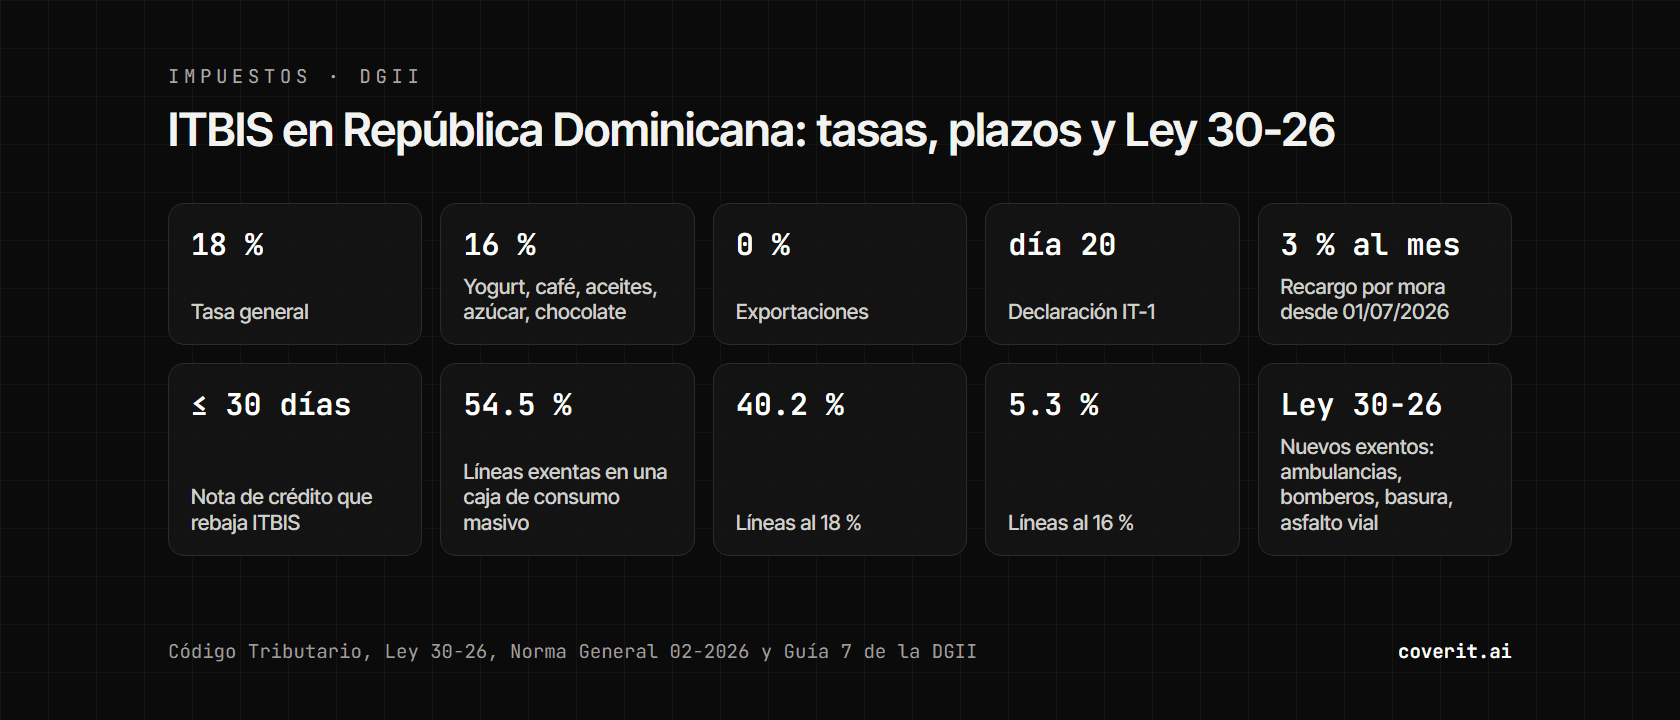
El ITBIS es el IVA dominicano: un impuesto al consumo sobre la venta e importación de bienes industrializados y sobre los servicios. La tasa general es 18 %, una lista corta de alimentos paga 16 %, las exportaciones van a tasa cero y una lista larga de bienes y servicios está exenta. Se declara cada mes en el formulario IT-1, a más tardar el día 20.
La reforma fiscal de 2026, la Ley 30-26, no tocó las tasas. Sí añadió exenciones y cambió el recargo por mora a 3 % por mes desde el 1 de julio de 2026.
Qué es el ITBIS y quién lo cobra
El Impuesto sobre Transferencias de Bienes Industrializados y Servicios grava la venta de bienes industrializados, nuevos o usados, su importación y la prestación de servicios (art. 335 del Código Tributario). Lo cobras tú a tu cliente, separado del precio en la factura, y lo entregas cada mes a la DGII, que administra el impuesto. En las importaciones se paga en la aduana, junto con los aranceles.
Tasas: 18 %, 16 %, 0 % y exento
| Tasa | A qué se aplica | Base legal |
|---|---|---|
| 18 % | Tasa general: todo bien o servicio gravado sin otra tasa. | Ley 253-12 |
| 16 % | Yogurt y mantequilla; café (salvo sin tostar); aceites de soya, maní, palma, girasol, coco y maíz, y margarina; azúcares; cacao en polvo y chocolate en barra sin rellenar. | Párrafo II del art. 345 |
| 0 % | Bienes que se exportan. | Art. 342 |
| Exento | Bienes del art. 343 y servicios del art. 344. | Arts. 343 y 344 |
Tasa cero y exento no son lo mismo. Con tasa cero, el exportador deduce el ITBIS de sus compras y la DGII le devuelve el saldo a favor (art. 342). Con ventas exentas no: si vendes exento y gravado y no puedes separar a qué ventas fue cada compra, su ITBIS solo se descuenta en la proporción de tus ventas gravadas sobre el total (art. 349).
Qué está exento
Entre los bienes, según la Guía 7 de la DGII: animales vivos, carnes, pescado de consumo popular, leche y lácteos (salvo yogurt y mantequilla), frutas y vegetales sin procesar, arroz, cereales y harinas, embutidos, agua natural, combustibles, medicamentos, insumos agropecuarios y libros. La lista oficial va por código arancelario: la exención depende de la subpartida exacta.
Los servicios exentos son nueve: financieros y seguros; pensiones; transporte terrestre de personas y carga; electricidad, agua y recogida de basura; alquiler de vivienda; salud; educativos y culturales; funerarios, y salones de belleza (art. 344). El alquiler de un local comercial sí paga ITBIS.
Por qué la tasa va por producto
En las cajas de una empresa de consumo masivo de nuestra muestra, las líneas vendidas se reparten así: 54.5 % exentas, 40.2 % al 18 % y 5.3 % al 16 %. Un mismo ticket puede llevar arroz exento, aceite de soya al 16 % y otros productos al 18 %. Por eso la tasa se asigna a cada producto, no a la factura ni al cliente. Y la proporción del art. 349 se calcula sobre el monto vendido, no sobre las líneas.
Lo que cambió la Ley 30-26
| Artículo | Qué cambia |
|---|---|
| 36 y 37 | Nuevos bienes exentos: manufacturas de asfalto para pavimentación vial, como el cemento asfáltico AC 30 (2715.00.90); ambulancias (8703); camiones recolectores de basura con dispositivo de carga (8704), y camiones de bomberos (8705.30.00). Estos vehículos tampoco pagan aranceles ni otros impuestos al importarse. |
| 38 | Quedan exentos del ITBIS las materias primas, el empaque y los insumos usados directamente para producir leche y nata sin concentrar ni azúcar (04.01), agua natural (2201.10.11) y pastas alimenticias (1902.11.00 y 1902.19.00), si los compra o importa el propio productor. Se suman al párrafo III del art. 343. |
| 39 | Si esos productores, o los de medicinas, fertilizantes, agroquímicos y alimento animal, pagaron ITBIS en sus insumos, pueden deducirlo del impuesto cobrado en el período. La DGII lo reglamentará. |
La leche y el agua natural ya estaban exentas como producto final; lo nuevo es que también lo estén sus insumos. ¿Desde cuándo? El Aviso 10-26, el calendario oficial de la DGII para la reforma, no incluye estos artículos, así que rigen con la entrada en vigor de la ley (art. 62). Para los insumos falta el reglamento: ninguna de las normas generales que la DGII ha publicado en 2026 trata de ellos.
ITBIS facturado, ITBIS adelantado y cómo se compensa
Cada mes, al ITBIS facturado (el que cobraste en tus ventas) le restas el adelantado (el que pagaste a proveedores locales y en la aduana, art. 346) y las retenciones de ITBIS que te hicieron, que cuentan como pago a cuenta. Un ejemplo con números redondos:
| Concepto | Monto |
|---|---|
| ITBIS facturado (ventas de RD$500,000 al 18 %) | RD$90,000 |
| ITBIS adelantado (compras de RD$300,000 al 18 %) | −RD$54,000 |
| Retenciones que te hicieron | −RD$5,000 |
| A pagar a la DGII | RD$31,000 |
Si lo adelantado supera lo facturado, el saldo a favor pasa a los meses siguientes (art. 350). Para que el ITBIS de una compra cuente, el gasto debe ser deducible del impuesto sobre la renta, estar sustentado en un comprobante fiscal y traer el ITBIS separado del precio (Guía 7). A tu proveedor pídele factura de crédito fiscal (31), no de consumo. Y si es un e-CF que la DGII no recibió, no tiene validez tributaria ni da crédito fiscal.
Desde el 16 de septiembre de 2026, una empresa ya no le retiene a otra el ITBIS de la Norma 02-05, como el 30 % en servicios profesionales, si la que cobra es emisora electrónica y factura con e-CF (Norma General 02-2026). Las demás retenciones siguen igual.
Cuándo y cómo se declara
El período fiscal es el mes calendario. Declaras en el IT-1, en la Oficina Virtual, dentro de los primeros 20 días del mes siguiente, aunque no tengas impuesto a pagar (art. 353): el ITBIS de enero vence el 20 de febrero. Si emites e-CF, ya no envías el formato 607 por esos comprobantes.
| Si pagas tarde | Deudas anteriores a la reforma | Desde el 1 de julio de 2026 |
|---|---|---|
| Recargo por mora | 10 % el primer mes y 4 % cada mes siguiente | 3 % por mes o fracción, con tope de 100 % del impuesto |
| Interés indemnizatorio | 1.10 % por mes o fracción | 1.10 % por mes o fracción; la DGII revisará la tasa en enero de 2027 |
El ITBIS en el e-CF
Cada línea del e-CF lleva un indicador de facturación: 0 no facturable, 1 gravado al 18 %, 2 al 16 %, 3 al 0 % y 4 exento. Con eso se arman los totales: MontoGravadoI1, I2 e I3 por tasa, MontoExento, y TotalITBIS1, 2 y 3, que son el monto gravado por la tasa. Las retenciones van en TotalITBISRetenido y las percepciones en TotalITBISPercepcion.
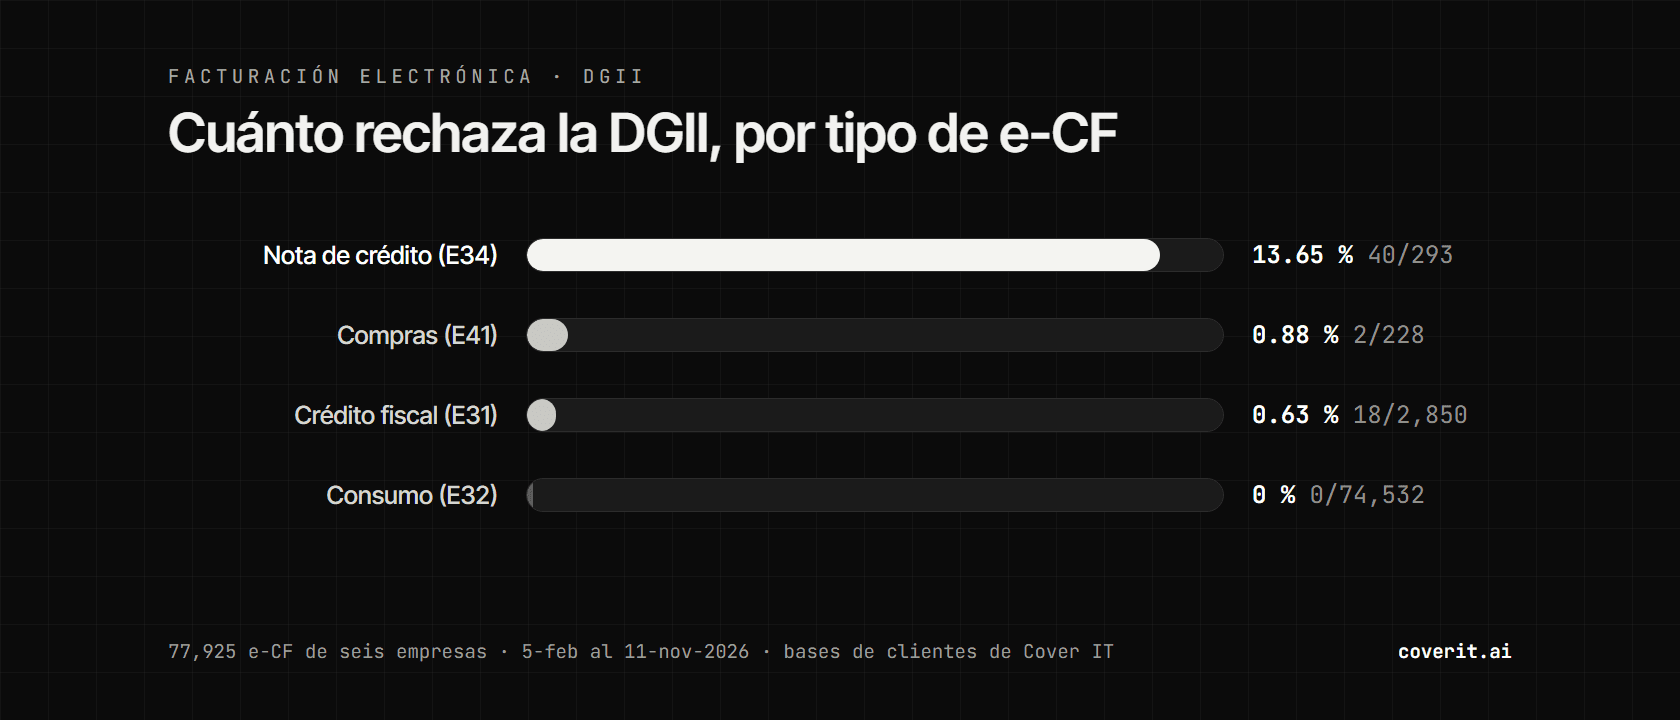
Ahí se tropieza: en nuestra muestra de 77,925 e-CF, los dos comprobantes de compras (41) rechazados lo fueron uno por MontoExento y otro por TotalITBISRetenido.
Notas de crédito: la regla de los 30 días
Si anulas total o parcialmente una factura dentro de los 30 días desde su emisión, se anula también el ITBIS de la parte anulada, y la nota de crédito debe incluirlo. Pasados los 30 días, el ITBIS no se anula. Así lo respondió la DGII en una consulta técnica del 12 de noviembre de 2025, con base en el art. 338 del Código y el Decreto 293-11.
En el e-CF de nota de crédito (34), el campo IndicadorNotaCredito vale 1 cuando han pasado más de 30 días calendario desde el comprobante modificado: esa nota no da derecho a rebajar ITBIS. Es además el tipo que más rechaza la DGII: 40 de 293 (13.7 %) en nuestro análisis de 77,925 e-CF.
Percepción a importadores informales y RST
La Ley 30-26 crea una percepción de ITBIS para quien importe bienes gravados sin estar inscrito en el RNC como contribuyente del impuesto (art. 354-1). La cobra Aduanas sobre la base imponible más un 30 % de valor agregado, y quien se inscriba después puede acreditarla. La ley deja su aplicación a normas conjuntas de la DGII y la DGA, y el Aviso 10-26 no le pone fecha.
La ley también lleva el Régimen Simplificado de Tributación (RST) a las obligaciones de ITBIS de quienes estén en él (art. 340). Según el Aviso 10-26, el nuevo RST arranca cuando se emita su reglamento.
Si facturas poco y todo a una sola tasa, el facturador gratuito de la DGII te puede bastar. Si vendes a la vez productos exentos, al 16 % y al 18 %, o repartes el ITBIS adelantado por proporción, en Cover IT integramos la facturación electrónica en Odoo: cada producto lleva su tasa y el e-CF sale con sus totales. Escríbenos y lo vemos con tu caso.
Fuentes
- DGII, página del ITBIS: definición, servicios exentos, tasa y plazo.
- DGII, Guía del Contribuyente No. 7, ITBIS (julio de 2026).
- Código Tributario, Título III (versión de la DGII).
- Ley núm. 30-26, del 18 de junio de 2026.
- DGII, Aviso 10-26: calendario de la Ley 30-26.
- DGII, Norma General 02-2026 y Norma General 02-05: retenciones de ITBIS.
- DGII, Formato del e-CF, versión 1.0.
- DGII, Preguntas frecuentes generales del e-CF.
- DGII, consulta técnica del 12-11-2025 sobre ITBIS en notas de crédito.
- Cover IT, análisis de 77,925 e-CF enviados a la DGII en 2026.
Preguntas Frecuentes
Es el impuesto al valor agregado de República Dominicana: grava la venta e importación de bienes industrializados y la prestación de servicios. Lo cobra quien vende, separado del precio, y lo entrega cada mes a la DGII.
La tasa general es 18 %. Yogurt, mantequilla, café, los principales aceites comestibles, margarina, azúcares, cacao y chocolate pagan 16 %, y los bienes que se exportan van a tasa cero. La Ley 30-26 de 2026 no cambió las tasas.
Añadió a los bienes exentos las ambulancias, los camiones de bomberos y de basura, y el asfalto para pavimentación vial. También eximió las materias primas, el empaque y los insumos con que se producen la leche, el agua natural y las pastas, y cambió el recargo por mora a 3 % por mes desde el 1 de julio de 2026.
Cada mes, en el formulario IT-1 de la Oficina Virtual, dentro de los primeros 20 días del mes siguiente, aunque no haya impuesto a pagar. El de enero vence el 20 de febrero.
Sí, si anula total o parcialmente la factura dentro de los 30 días desde su emisión: se anula el ITBIS de la parte anulada y la nota debe incluirlo. Pasados los 30 días, el ITBIS no se anula, según una consulta técnica de la DGII de noviembre de 2025.
Agenda 30 minutos
Comenzar AhoraArtículos Relacionados
La DGII rechaza casi 1 de cada 7 notas de crédito e-CF
Analizamos 77,925 e-CF enviados a la DGII en 2026: se rechazó el 0.08 %, pero el 13.7 % de las notas de crédito. Causas y cómo evitarlas.
Tipos de e-CF (31 a 47): cuál usar en cada caso
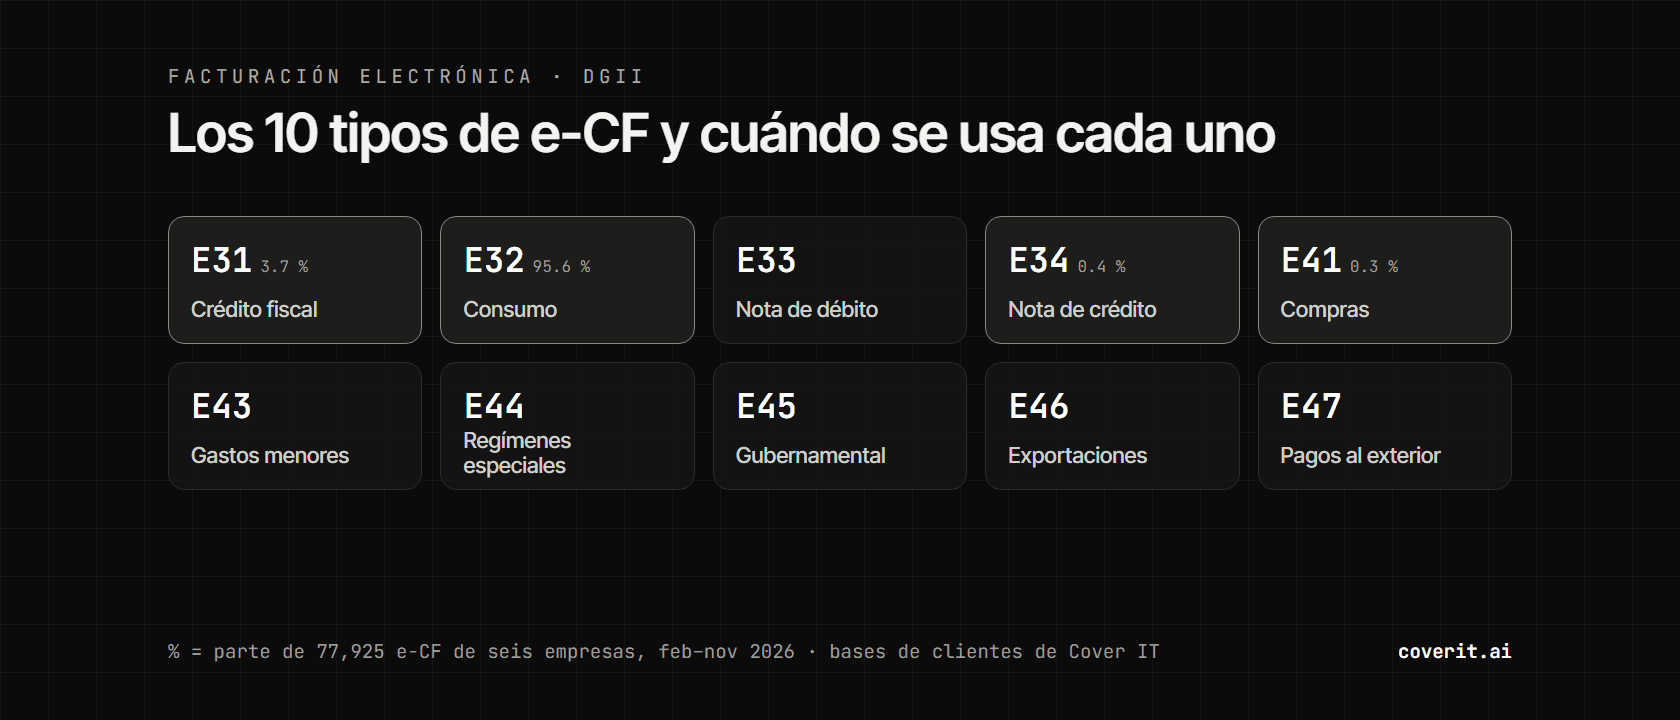
Los 10 tipos de e-CF de la DGII (31 a 47), cuándo se usa cada uno y cuáles se usan de verdad en 77,925 comprobantes enviados en 2026.