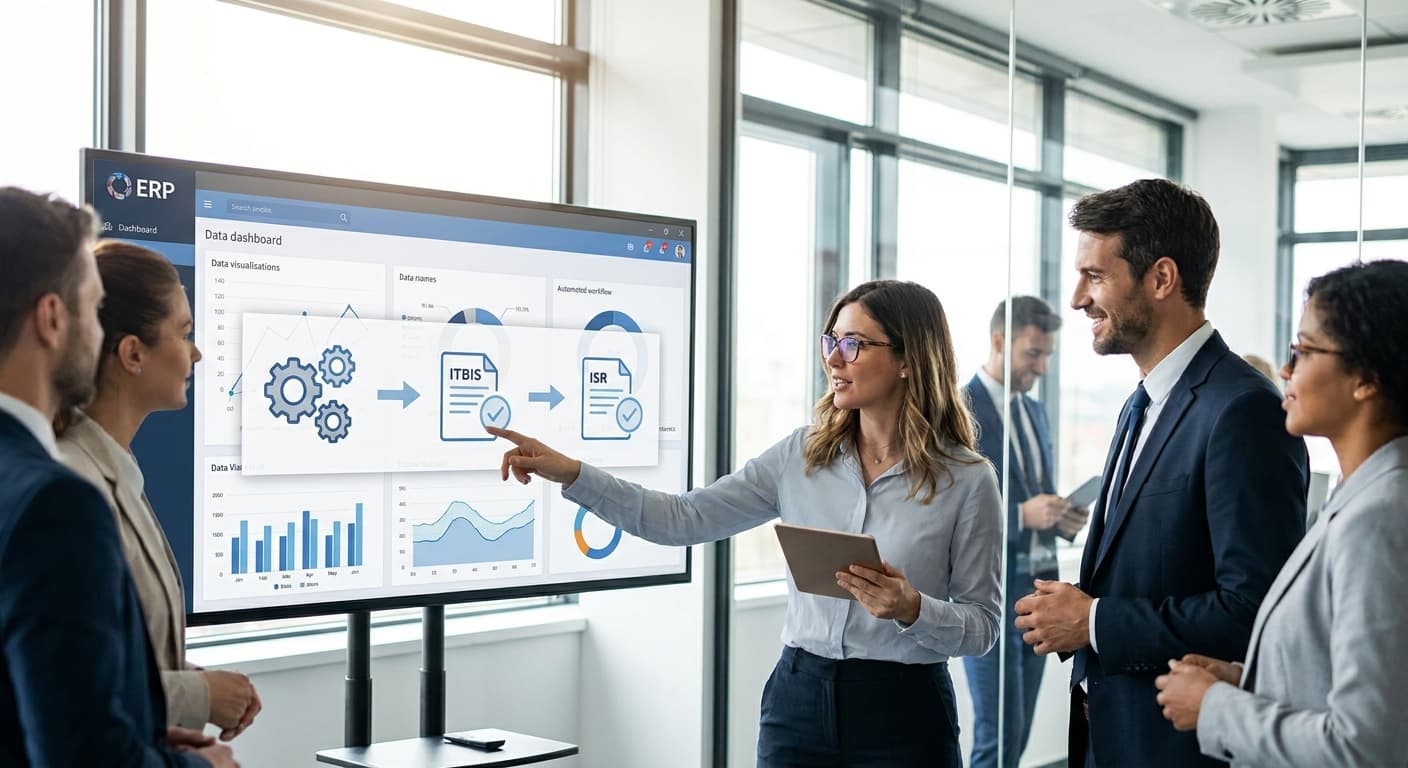
Retenciones de ITBIS e ISR en piloto automático: Cómo tu ERP debe detectar, calcular y emitir cada comprobante de retención — y reportarlo en el 606/607 — sin que tu equipo contable se juegue el pellejo con cada factura de proveedor este segundo semestre 2026
Automatiza las retenciones de ITBIS e ISR en tu ERP: calcula, emite comprobantes electrónicos y reporta en 606/607 sin errores manuales. Protege tu empresa de multas de la DGII este 2026.
Retenciones de ITBIS e ISR en piloto automático: Cómo tu ERP optimiza la Facturación y Cumplimiento Fiscal para el reporte 606/607 sin riesgos
Cada factura de proveedor que ingresa a tu empresa puede esconder una trampa fiscal: si no aplicas la retención de ITBIS (30% del ITBIS facturado) o de ISR (2%, 10% o incluso 30% según el tipo de servicio o bien), te expones a multas, recargos e inspecciones de la DGII que no distinguen error de evasión. La Facturación y Cumplimiento Fiscal ya no puede depender de la memoria del contador ni de hojas de cálculo — necesita un sistema que automatice desde la detección del tipo de retención hasta la emisión del comprobante electrónico y su reporte en los formatos 606 y 607. En AA High Tech lo llamamos retenciones en piloto automático, y en este artículo te mostramos cómo configurar tu ERP para que no se te escape ni un centavo ni una fecha límite este segundo semestre 2026.
¿Qué son las retenciones de ITBIS e ISR y por qué tu empresa está obligada a aplicarlas?
En el régimen fiscal dominicano, cuando tu empresa (en calidad de agente de retención designado por la DGII o por ser un gran contribuyente) paga a un proveedor por bienes o servicios, está obligada a deducir una parte del impuesto que ese proveedor debería pagar al fisco y enterarlo directamente a la DGII. Esto se conoce como agente de retención y aplica dos impuestos principales:
La DGII exige que toda retención se formalice mediante un comprobante de retención electrónico (Comprobante Fiscal Electrónico, e-CF, tipo 07) con un Número de Comprobante Fiscal (NCF) válido, y que tanto la factura retenida como el comprobante de retención se declaren mensualmente en los formatos 606 (Relación de Compras y Gastos) y 607 (Relación de Retenciones). Cualquier inconsistencia entre estos reportes activa de inmediato los cruces automáticos del Data Warehouse de la DGII.
El proceso manual: un campo minado de errores y sanciones
Sin automatización, el flujo típico en una empresa mediana se ve así:
Los puntos de quiebre son numerosos: una mala clasificación del proveedor, un error de dedo en el porcentaje, un NCF mal transcrito, olvidar emitir el comprobante a tiempo (el plazo usual es de 10 días hábiles tras el pago, aunque la DGII recomienda emitirlo el mismo mes). La DGII aplica sanciones severas: desde un 25% del monto no retenido o retenido incorrectamente hasta el 100% en caso de reincidencia, más recargos por mora y la posibilidad de una fiscalización puntual. Y lo peor: para el fisco no hay diferencia entre un error involuntario y una evasión deliberada; ambos se tratan como incumplimiento.
Cómo tu ERP puede automatizar todo el flujo de retención
Un ERP moderno diseñado para cumplimiento fiscal dominicano transforma este riesgo en un proceso automático, transparente y auditable. A continuación te mostramos los cinco pasos clave que tu sistema debería ejecutar sin intervención humana.
1. Clasificación de proveedores y bienes/servicios
El primer eslabón de la automatización es la correcta configuración de los maestros. Cada proveedor debe tener en su ficha fiscal:
Para los bienes y servicios, se definen códigos de impuesto que asocian:
Este mapeo permite que el sistema sepa, por ejemplo, que los servicios profesionales de un abogado persona física conllevan 10% de ISR y 30% de retención de ITBIS, mientras que la compra de materiales a una ferretería con RNC activo solo requiere el 30% de ITBIS y 2% de ISR.
2. Determinación automática de la obligación de retener
Al registrar una factura de compra —ya sea capturada automáticamente por un sistema como nuestro Invoice Autopilot o ingresada manualmente—, el ERP cruza los datos del proveedor y los ítems contra las reglas de retención predefinidas. Si la combinación activa una retención, el sistema lo marca inmediatamente y bloquea la aprobación del pago hasta que se emita el comprobante de retención.
Por ejemplo, si la factura proviene de un proveedor que no ha suministrado RNC, el sistema aplica de forma automática un 30% de ISR sobre el total bruto y un 30% de retención del ITBIS facturado, y emite una alerta al departamento de compras para que regularice al proveedor. Esto evita que se pague un monto que luego será rechazado como gasto fiscal.
3. Cálculo exacto del porcentaje y monto
Con las reglas configuradas, el ERP calcula:
Si la factura incluye varios ítems con distintos tratamientos fiscales (por ejemplo, servicios gravados y bienes exentos), el sistema desglosa cada línea y aplica la retención sólo sobre lo que corresponde. También maneja casos especiales como la retención sobre el ITBIS en compras a entidades gubernamentales o los pagos a transportistas.
4. Emisión automática del comprobante de retención electrónico
Una vez calculada la retención, el ERP, integrado con el módulo de Facturación Electrónica, genera automáticamente el comprobante de retención electrónico e-CF tipo 07. Este comprobante incluye:
El comprobante se firma digitalmente y se envía al portal de la DGII en tiempo real o por lote. El ERP guarda el acuse de recibo (RFE) y asocia el comprobante a la factura de compra, cerrando el ciclo.
5. Integración con los formatos 606 y 607
La verdadera magia ocurre al cierre del mes. El ERP extrae automáticamente los datos de todas las facturas recibidas y comprobantes emitidos y compone:
Ambos formatos se generan en la estructura XML requerida por la DGII, listos para subir al portal de la Oficina Virtual. Ya no hay que digitar ni consolidar nada; el sistema garantiza que los totales del 606 y del 607 cuadren a la perfección, eliminando el riesgo de rechazo por cruce.
Aprende más sobre la implementación de la facturación electrónica en nuestra guía definitiva.
Configuración práctica en tu ERP: parámetros fiscales dominicanos
Para que esta automatización funcione, tu ERP debe estar parametrizado con las reglas vigentes de la DGII. Te compartimos una lista de verificación de lo que no puede faltar:
Si usas un ERP que ya trae estas configuraciones embebidas (como las soluciones de AA High Tech para el mercado dominicano), la implementación se reduce a unos cuantos pasos de carga de datos maestros. Si tu ERP es genérico o internacional, probablemente necesites un desarrollo a la medida o una capa de parametrización robusta.
Beneficios: cero errores, auditorías sin estrés y ahorro real
Los clientes que han pasado del proceso manual a la automatización de retenciones con nuestro ERP reportan:
Además, al centralizar toda la Facturación y Cumplimiento Fiscal en un solo sistema, obtienes una visión 360° de tu exposición fiscal y puedes tomar decisiones estratégicas —por ejemplo, negociar retenciones con proveedores o revisar contratos que afectan el flujo de caja—.
Más sobre cómo automatizar la captura de facturas de proveedores en este artículo.
Caso de uso: cómo una empresa redujo los rechazos del 606/607 en un 90%
Una importadora y distribuidora de insumos médicos en Santo Domingo recibía más de 500 facturas de proveedores al mes. Su equipo contable de cuatro personas dedicaba una semana completa al cierre para emitir los comprobantes de retención y llenar los formatos. A pesar del esfuerzo, cada trimestre recibían al menos dos notificaciones de la DGII por discrepancias entre el 606 y el 607, con multas acumuladas de hasta RD$ 150,000.
Después de implementar el módulo de retenciones automáticas de AA High Tech, integrado con su ERP y con la captura inteligente de facturas, los resultados fueron:
Este caso ilustra que la inversión en automatización fiscal no solo evita sanciones, sino que libera talento para actividades de mayor valor.
¿Está tu ERP actual preparado para el segundo semestre 2026?
El segundo semestre de 2026 trae consigo el cierre del ejercicio fiscal, y con él, la presión de la DGII por el cumplimiento de las obligaciones de retención. La Administración Tributaria ha fortalecido sus sistemas de cruce de información: los formatos 606 y 607 se comparan en tiempo real con las declaraciones de ITBIS e ISR, y cualquier diferencia genera automáticamente una diferencia de fiscalización.
Si tu ERP actual:
entonces estás jugando con fuego. La multa mínima por no retener es de 25% del monto no retenido, y ese porcentaje escala rápidamente con recargos e intereses.
La buena noticia es que la automatización está al alcance de cualquier empresa en crecimiento. Soluciones como e-Fiscal RD de AA High Tech ya incluyen la emisión de comprobantes de retención y la generación de 606/607 en formato DGII, totalmente integradas con los módulos de compras y contabilidad de tu ERP.
También te puede interesar: Nuevas normativas de la DGII: ¿Está tu ERP listo para los Comprobantes Fiscales Electrónicos?
Conclusión
La Facturación y Cumplimiento Fiscal en República Dominicana demanda precisión y velocidad que ningún proceso manual puede sostener. Automatizar las retenciones de ITBIS e ISR no es un lujo: es la única forma de proteger la estabilidad financiera de tu empresa y la tranquilidad de tu equipo contable. Un ERP bien configurado no solo emite los comprobantes correctos, sino que te blinda ante fiscalizaciones, reduce costos operativos y te devuelve el control.
En AA High Tech hemos diseñado soluciones que entienden la realidad fiscal dominicana y la convierten en procesos automáticos. Si quieres que tu empresa enfrente el segundo semestre 2026 sin sobresaltos, te invitamos a conversar.
Da el primer paso hacia un cumplimiento fiscal sin estrés.
Agenda una consultoría gratuita de 30 minutos y descubre cómo nuestras herramientas pueden adaptarse a tu ERP actual o cómo podemos implementar el sistema completo.
Preguntas Frecuentes
No todas. La obligación de actuar como agente de retención recae principalmente sobre los grandes contribuyentes y aquellos designados expresamente por la DGII. Sin embargo, cualquier empresa que pague servicios profesionales, alquileres o compre bienes a proveedores no formalizados debe retener ISR en esos casos. Es fundamental verificar tu estatus en la DGII y las condiciones de cada proveedor.
Si el proveedor está obligado a emitir facturas electrónicas y no lo hace, tú como comprador no puedes sustentar el gasto. Además, si decides pagarle sin exigir el comprobante fiscal, te arriesgas a que ese gasto sea rechazado y a que la DGII considere que no retuviste intencionalmente. Lo recomendable es exigir la factura electrónica antes del pago y, si el proveedor no la entrega, retener el 100% del ITBIS y el 30% de ISR (como proveedor informal) hasta que regularice su situación.
Sí, ambos formatos deben presentarse dentro de los primeros 10 días del mes siguiente al período reportado (por ejemplo, septiembre 2026 se presenta hasta el 10 de octubre de 2026). El 606 contiene el detalle de todas las compras y gastos; el 607 detalla las retenciones practicadas. Es vital que los totales de retenciones del 607 coincidan con los montos declarados en el 606 y en la declaración jurada de ITBIS (IT-1).
Cuando recibes una nota de crédito que anula o reduce una factura previamente retenida, debes emitir un comprobante de retención complementario que ajuste los montos retenidos (generalmente un e-CF tipo 07 con el campo “monto de retención” en negativo o un tipo especial de ajuste). El ERP debe permitir asociar la nota de crédito a la factura original y recalcular la retención automáticamente, reflejando el ajuste tanto en el 606 como en el 607.
No. Los comprobantes de retención deben utilizar un NCF electrónico (e-NCF) que corresponda a la serie autorizada específicamente para retenciones (tipo 07). Esta serie es independiente de la que usas para facturas de venta (tipo 01) o notas de crédito. El mal uso de la serie puede invalidar el comprobante y generar sanciones.
En la retención de ITBIS, el comprador (agente de retención) deduce el 30% del ITBIS facturado y lo entera directamente a la DGII; el proveedor declara el ITBIS total y acredita el 30% retenido como un pago a cuenta. En la percepción de ITBIS, el vendedor (agente de percepción) cobra el ITBIS total al comprador y lo entera al fisco; es típico en operaciones de comercio minorista. La retención es la más común entre empresas.
Solicita una consultoría gratuita de 30 minutos
Comenzar AhoraArtículos Relacionados
Retenciones de ISR e ITBIS automatizadas: Cómo eliminar el error humano del cálculo, la emisión del comprobante y el reporte a la DGII este segundo semestre 2026
Las retenciones de ISR e ITBIS son el punto más frágil del cumplimiento fiscal de la pyme dominicana. Este artículo explica cómo un ERP con motor fiscal integrado automatiza las tres capas —cálculo, emisión del comprobante y reporte a la DGII— para eliminar el error humano y cumplir sin estrés en el segundo semestre de 2026.
Cumplimiento fiscal 2026: Optimizando tu sistema de facturación electrónica / e-cf en RD
Guía esencial para directores financieros sobre cómo integrar la facturación electrónica en sus procesos, garantizando el cumplimiento con la DGII y la eficiencia.
Optimiza tu flujo de caja: Por qué migrar a un sistema de facturación inteligente en 2026
Descubre por qué migrar a un sistema de facturación en República Dominicana es clave para optimizar tu flujo de caja y cumplir con la DGII en 2026.
Guía 2026: Cómo automatizar tu facturación electrónica en República Dominicana
Descubre cómo la automatización de facturación electrónica en RD ayuda a tu empresa a cumplir con la DGII, reducir errores y escalar operaciones en 2026.
Cómo automatizar la facturación en tu empresa y cumplir con la DGII
Descubre cómo la automatización de facturas reduce errores, asegura el cumplimiento con la DGII y optimiza la eficiencia operativa de tu empresa en RD.